Physical AI: Vertikale Integration als Wachstumsmotor
OpenAIs erneuter Einstieg in die physische KI und die globale Robotik-Landschaft – warum Software allein kein Erfolgsgarant ist und wie sich der internationale Markt derzeit gestaltet
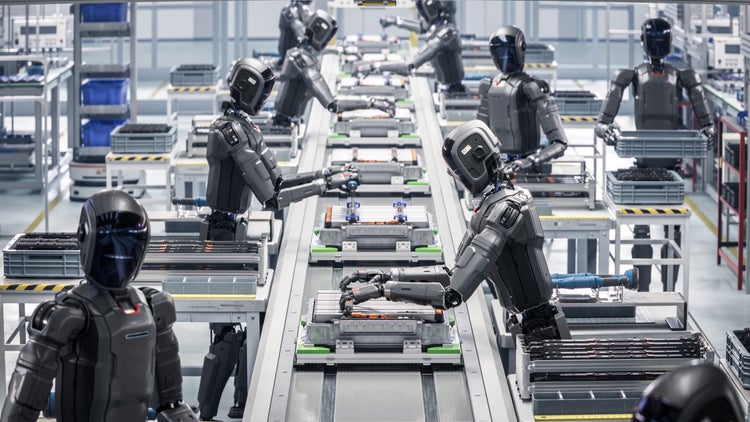
Aktuelle Äußerungen von OpenAI-CEO Sam Altman, dass das Unternehmen aktiv an der Entwicklung eigener humanoider Roboter arbeitet, sind Zeichen eines tektonischen Wandels in der Branche der Künstlichen Intelligenz. Mit der Prämisse, dass „jeder einen persönlichen Roboter haben sollte“, verlässt OpenAI seine reine Softwarestrategie. Der strategischen Entscheidung führt zu einer unabdinglichen Erkenntnis: Um leistungsfähige „Physical AI“ – physische Künstliche Intelligenz – zu trainieren, benötigen die Modelle massive Mengen an realen Interaktionsdaten. Das stellt die Branche derzeit vor seine größte Herausforderung und könnte die gesamte globale Wettbewerbslandschaft neu ordnen.
OpenAI hatte ein früheres Robotikprojekt im Jahr 2021 aufgrund eines Mangels an ausreichenden Trainingsdaten eingestellt. Heute baut das Unternehmen wieder ein dediziertes Hardware-Team auf. Stellenausschreibungen für Experten in den Bereichen Aktuatoren-Design, Elektromagnetik, Thermalsimulation und Getriebetechnik belegen, dass OpenAI Kernkomponenten selbst entwickelt. Obwohl Hardwareentwicklung extrem kostenintensiv ist – McKinsey zufolge machen Aktuatoren 40 bis 60 Prozent der Materialkosten aus – ist der direkte Zugriff auf sensomotorische Trainingsdaten (Greifkraft, Fehlerkorrektur, physische Konsequenzen) – nicht nur für OpenAI – existenziell.
Das US-amerikanische Ökosystem
Die führenden Technologieanbieter haben ganz unterschiedliche strategische Wetten auf die Zukunft der Embodied AI abgeschlossen. Nvidia und Google verfolgen weiterhin einen strikt horizontalen Ansatz und setzen auf strategische Partnerschaften. Nvidia positioniert sich mit seinem GR00T-Referenzdesign als reiner Zulieferer für das robotische „Gehirn“ und überlässt die Hardwareentwicklung Drittherstellern wie Unitree. Google DeepMind agiert ähnlich: Die im Juli 2026 vorgestellte Gemini Robotics 2 Plattform wird als Software-Schicht für bestehende Chassis von Apptronik, Boston Dynamics oder Franka angeboten. Für diese Unternehmen ist der physische Roboterkörper ein Problem, das externe Partner lösen sollen.
Anthropic hingegen, bekannt für sicherheitsfokussierte und hochkomplexe Modelle wie die Claude-Familie, agiert im Bereich der physischen Hardware bisher noch distanzierter. Das Labor konzentriert sich grundlegend auf kognitive Architekturen, multimodale Verarbeitung und KI-Alignment. Anthropic baut keine eigenen Roboter, sondern fungiert in der Robotik-Wertschöpfungskette primär als API-basierter Lieferant von Intelligenz für Start-ups, die auf externe Foundation-Modelle angewiesen sind.
Den stärksten Kontrast zu Google und Nvidia, aber die größte konzeptionelle Nähe zu OpenAIs neuem Weg, bildet das Ökosystem um Elon Musk. Mit dem Optimus-Programm treibt der Tesla- und SpaceXAI-Mastermind seit Jahren die vertikale Integration von KI-Gehirn und Roboterkörper voran. Auch wenn Tesla seine Auslieferungsziele für 2025 (rund 10.000 Einheiten) verfehlte und Musk den Bau des humanoiden Roboters als die historisch schwerste Skalierungsaufgabe seines Unternehmens bezeichnete, gilt SpaceXAI als Pionier dieses Ansatzes. OpenAI wählt nun exakt diesen steinigen Pfad der vertikalen Integration, um den Abhängigkeiten von reinen Hardwarezulieferern zu entgehen.
Der asiatische Markt: Dominanz durch Skalierung
Während amerikanische Akteure noch um die richtige Architektur ringen, hat Asien – insbesondere China – die physische Vorherrschaft in der Robotik längst etabliert. Laut Marktdaten des ersten Halbjahres 2026 stiegen die weltweiten Auslieferungen humanoider Roboter im Jahresvergleich um 272 Prozent auf rund 19.100 Einheiten. Chinesische Hersteller sind für über 97 Prozent dieser Produktion verantwortlich. Dies begründet sich nicht nur mit der geopolitischen Kontrolle über Ressourcen und Lieferketten – China dominiert 69 Prozent des Abbaus seltener Erden und 90 Prozent der Magnetverarbeitung –, sondern vor allem mit einem hochdynamischen Forschungsökosystem.
Technologiegiganten wie Alibaba integrieren Physical AI längst massiv in ihre Cloud- und Logistikinfrastruktur. Alibabas Labore verschmelzen Lagerautomatisierung zunehmend mit adaptiven, humanoiden Agenten, die komplexe Manipulationsaufgaben übernehmen. DeepSeek, das durch hocheffiziente Open-Weight-Modelle internationale Anerkennung fand, überträgt diese architektonische Effizienz ebenfalls in die Robotik. Seine Modelle ermöglichen es physischen Agenten, mit stark reduzierter lokaler Rechenleistung präzise Navigations- und Interaktionsaufgaben auszuführen.
Darüber hinaus treiben hochspezialisierte KI-Forschungseinrichtungen und Start-ups wie z.AI die Grenzen der Embodied AI rasant voran. Der entscheidende Vorteil des asiatischen Marktes liegt in der Geschwindigkeit der Iteration: Die enge geografische und strukturelle Verzahnung von modernster KI-Forschung in den Software-Hubs mit der schnellen Prototypenfertigung in Hardware-Zentren wie Shenzhen ermöglicht Iterationszyklen, die im westlichen Modell derzeit unerreicht sind. Hardware wird hier zunehmend auch als iteratives Mittel zur Datengenerierung verstanden.
Der deutsche Markt: Präzision und B2B-Erfahrung
In dieser globalen Gemengelage nimmt der deutsche Markt eine ambivalente, zugleich hochspezialisierte Rolle ein. Deutschland profitiert historisch von einer weltweit führenden Expertise in der klassischen Industrierobotik, der Mechatronik und der Automatisierungstechnik. Der Sprung vom programmierten Industrieroboter zum KI-gesteuerten Humanoiden vollzieht sich hier allerdings kaum im Endkundenmarkt, sondern konzentriert sich streng auf den B2B-Sektor.
Während in den USA Visionen von „einem Roboter für jeden Haushalt“ dominieren, fokussieren sich deutsche Entwicklungen auf wertschöpfende, industrielle Anwendungen. Ein exemplarisches Beispiel ist Hexagon Robotics, das jüngst einen Vertrag zur Integration von 1.000 seiner Aeon-Roboter in die Fabriken des Automobilzulieferers Schaeffler unterzeichnet hat. Für die deutsche Industrie ist der humanoide Roboter primär ein präzises Werkzeug und eine kritische Datenerfassungsmaschine. Die hochauflösenden Sensordaten der Maschinen fließen direkt in die Optimierung industrieller Prozesse ein.
Ebenfalls stark im deutschen Ökosystem verwurzelt ist das Münchner Unternehmen Agile Robots, dessen CEO Zhaopeng Chen kürzlich prognostizierte, dass der Markt für humanoide Roboter jenen der Automobilindustrie um den Faktor zehn übertreffen könnte. Zudem liefert der Münchner Hersteller Franka essenzielle, hochpräzise Hardwarekomponenten, auf denen internationale Frontier-Modelle wie Googles Gemini Robotics trainiert und evaluiert werden.
Dennoch steht der deutsche Markt vor einer strategischen Herausforderung: Aktuell fehlt ein voll integriertes KI-Labor im Format von OpenAI oder DeepSeek, das eigene multimodale Foundation-Modelle entwickelt und diese gleichzeitig mit physischer Hardware in großem Maßstab skaliert.
Wo kommen die Trainingsdaten her?
Anders als Sprachmodelle können Robotikmodelle nicht vorwiegend mit frei verfügbarem Material aus dem Internet trainiert werden. Sie benötigen synchronisierte Bild-, Bewegungs-, Kraft- und Sensordaten. Ein Modell muss nicht nur sehen, wie ein Mensch einen Gegenstand greift, sondern auch die zugehörigen Gelenkwinkel, Greifkräfte, Bewegungswege, Fehler und Korrekturen nachvollziehen. Die wichtigsten Datenquellen sind daher neben menschlichen Demonstrationen auch die Fernsteuerung realer Roboter, Daten aus laufenden Einsätzen sowie Simulationen. Regional unterscheiden sich Umfang, Kostenstruktur und regulatorischer Rahmen erheblich.
USA – Daten als kommerzieller Rohstoff: In den USA entsteht ein Markt spezialisierter Datenanbieter, die menschliche Tätigkeiten filmen, Roboter per Teleoperation steuern lassen und die aufbereiteten Datensätze an KI-Labore verkaufen. Wie wertvoll Aufnahmen aus unstrukturierten Umgebungen inzwischen sind, zeigt das Angebot der aus Deutschland stammenden Firma MicroAGI in New York: Über die Plattform Shift können Einwohner ihre Wohnung kostenlos reinigen lassen, wenn sie zustimmen, dass Reinigungskräfte ihre Arbeit mit am Kopf getragenen Kameras aus der Ich-Perspektive aufzeichnen. Die Videos von Tätigkeiten wie Staubsaugen, Geschirrspülen oder Wäschefalten sollen Haushaltsroboter trainieren; persönliche Angaben, Gesichter und Dokumente werden nach Angaben des Anbieters unkenntlich gemacht. Das Modell macht aus einer Dienstleistung eine Datenbeschaffungsoperation – und stellt zugleich den Datenschutz vor neue Herausforderungen wie erweiterte Einwilligung, Löschbarkeit über Trainingsmodelle hinweg sowie die mögliche Wiedererkennbarkeit privater Wohnräume aufgrund äußerer Merkmale wie Gebäude oder Wahrzeichen vor Fenstern.
Asien – Datenerzeugung im industriellen Maßstab: China behandelt robotische Trainingsdaten zunehmend als strategische Infrastruktur. Staatlich unterstützte Trainingszentren beschäftigen menschliche Operatoren, die mit VR-Brillen, Exoskeletten oder Teleoperationssystemen Bewegungen wie Türöffnen, Sortieren, Reinigen oder Wäschefalten vielfach wiederholen. Ende April 2026 waren mindestens 90 solcher Zentren in Betrieb, geplant oder im Bau; mindestens 64 davon sind bereits produktiv. Hinzu kommen Daten aus Fabriken, Geschäften und privaten Haushalten. Niedrigere Kosten, kurze Wege zwischen Roboterherstellern, Zulieferern und Produktionsstätten sowie staatliche Förderung ermöglichen es, reale Daten schneller und in größerem Umfang zu sammeln als in vielen westlichen Märkten. Der Vorteil liegt in der engen Rückkopplung: Neue Roboter werden eingesetzt, ihre Fehler aufgezeichnet und die gewonnenen Daten unmittelbar für die nächste Modellgeneration genutzt.
Europa – Industriepartnerschaften, Testzentren und synthetische Daten: Europa verfügt bislang über weniger großflächige Datensammelfabriken, nutzt dafür aber seine industrielle Basis. Trainingsdaten entstehen vor allem in kontrollierten Produktionsumgebungen, in Forschungsprojekten und durch Partnerschaften zwischen Robotikherstellern und Industrieunternehmen. NEURA Robotics und Bosch wollen beispielsweise reale Arbeits-, Bewegungs- und Umgebungsdaten in Bosch-Werken mithilfe von Sensoranzügen erfassen. Gemeinsam mit der Technischen Universität München baut NEURA zudem das RoboGym am Münchner Flughafen auf, in dem eine größere Flotte humanoider Roboter ab Mitte 2026 unter realitätsnahen Bedingungen trainieren soll. Ergänzt werden solche Daten durch digitale Zwillinge und Simulationen, mit denen seltene oder gefährliche Situationen kostengünstig erzeugt werden können. Europas Stärke liegt damit in hochwertigen, domänenspezifischen Industriedaten sowie in Datenschutz, Sicherheit und Nachvollziehbarkeit; der Nachteil besteht in kleineren Datenmengen, fragmentierten Datenbeständen und aufwendigeren Freigabeprozessen.
Fazit
OpenAIs Vorstoß in die Hardware-Entwicklung zeigt einmal mehr, dass sich Marktführerschaft in künstlicher Intelligenz allein durch Software-Skalierung gewinnen lässt. Die physische Welt ist eine ultimative Testumgebung für lernende Systeme. Während Player wie Google und Nvidia auf modulare Partnerschaften setzen, geht OpenAI – wie auch SpaceXAI – den Weg der vertikalen Integration. Gleichzeitig hat Asien durch massive Skalierungseffekte und die Kontrolle über Lieferketten faktisch ein Monopol auf physische KI etabliert.
Für den deutschen Markt ist die zukünftige Herausforderung, seine herausragende Hardware- und Mechatronik-Expertise so mit eigenen KI-Kapazitäten zu verzahnen, dass die heimische Industrie in der Ära der Physical AI nicht auf die Rolle eines reinen Chassis-Zulieferers für ausländische „KI-Gehirne“ reduziert wird.
So oder so: Entscheidend wird am Ende sein, wer die meisten nutzbaren Daten besitzt und diese vielfältig wie auch rechtssicher am schnellsten in funktionierende Lernschleifen zwischen Mensch, Roboter und Modell überführen kann.