Breiteneinsatz ohne Tiefe: Die widersprüchliche Realität der deutschen KI-Transformation
Bitkom-Studie: Viele Unternehmen nutzen KI, doch Integrationstiefe und digitale Souveränität bleiben ausbaufähig. Regulierung wird als Herausforderung wahrgenommen.
Eine aktuelle Umfrage des Digitalverbands Bitkom zeichnet ein vielschichtiges Bild der KI-Transformation in der deutschen Unternehmenslandschaft: Während Künstliche Intelligenz (KI) in der Mehrheit der Firmen Einzug gehalten hat, verharrt die Nutzung meist an der Oberfläche. Beherrscht wird der Markt fast ausschließlich von US-amerikanischen Proprietary-Lösungen. Fernöstliche Modelle und Open-Weight-Ansätze spielen im Unternehmensalltag nahezu keine Rolle. Gleichzeitig treffen technologischer Pragmatismus, regulatorische Unsicherheit und die Sorge um die eigene Wettbewerbsfähigkeit aufeinander.
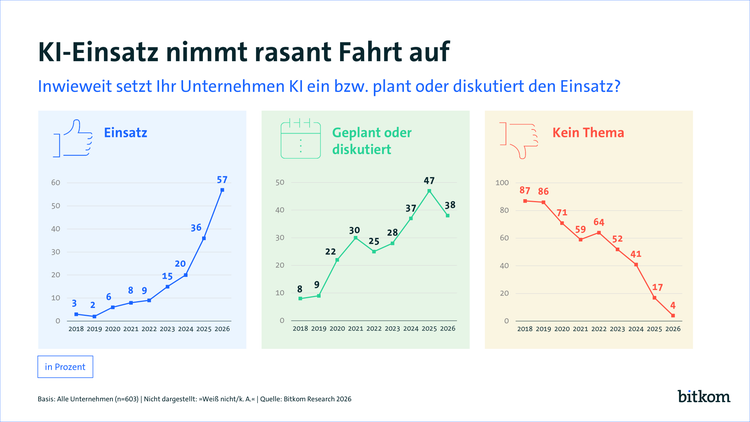
57 Prozent der deutschen Unternehmen mit mehr als 20 Beschäftigten setzen laut aktueller Bitkom-Umfragen heute Künstliche Intelligenz ein. Vor zwei Jahren lag dieser Wert noch bei mageren 20 Prozent. Weitere 38 Prozent befinden sich in der Planungs- oder Diskussionsphase. Dass KI für ihr Unternehmen überhaupt kein Thema sei, geben nur noch 4 Prozent an. 91 Prozent der Führungskräfte stufen KI als die wichtigste Zukunftstechnologie ein; der Vorwurf eines reinen Medienhypes ist auf ein vernachlässigbares Minimum von 8 Prozent geschrumpft.
Unterhalb dieser hohen Adaptionsrate offenbart sich jedoch eine erhebliche Dissonanz zwischen strategischer Einsicht und Verunsicherung. Zwar werten 80 Prozent der Firmen den KI-Einsatz primär als Chance, doch gleichzeitig empfinden 34 Prozent die Technologie als existenzielle Bedrohung für ihr bisheriges Geschäftsmodell. Mehr als sechs von zehn Befragten (61 Prozent) sind überzeugt, dass Unternehmen ohne KI-Nutzung langfristig nicht überlebensfähig sind. Bei jedem Dritten, der KI bereits implementiert hat, ist die Angst, den Anschluss an den Markt zu verlieren, der primäre Treiber.
US-Monokultur dominiert
Trotz der anhaltenden öffentlichen und Fachdebatten über geopolitische Abhängigkeiten und digitale Souveränität sowie angesichts der inzwischen beachtlichen Leistungsfähigkeit fernöstlicher Alternativen zeigt die Realität in den deutschen IT-Abteilungen ein äußerst einseitiges Bild. Der deutsche Markt ist geprägt von der Monokultur US-amerikanischer Hyperscaler und Frontier-Modelle.
An der Spitze steht ChatGPT von OpenAI, das in 76 Prozent der KI-nutzenden Betriebe zum Einsatz kommt. Dahinter folgen Microsoft Copilot (35 Prozent) und Google Gemini (28 Prozent). Jeder der drei Anbieter konnte seine Marktanteile im Vergleich zum Vorjahr ausbauen. Spezialisierte oder Nischenangebote aus den USA wie Anthropic Claude (3 Prozent) oder xAI Grok (unter 1 Prozent) verharren im marginalen Bereich.
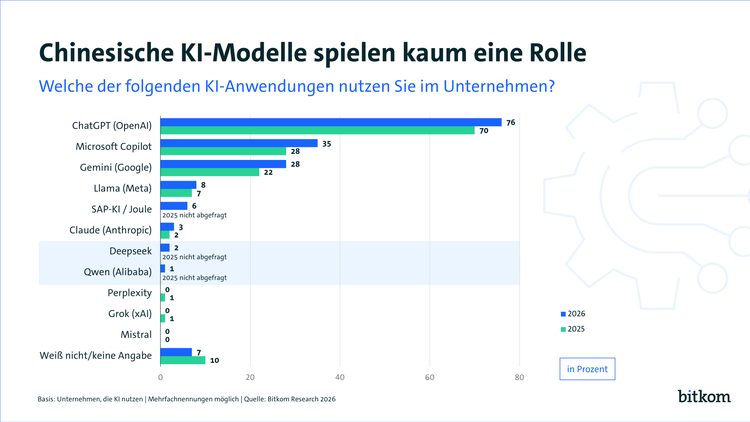
Bemerkenswert ist das offensichtliche Fehlen chinesischer KI-Modelle im produktiven Einsatz. Trotz belegter Effizienzgewinne und aggressiver Preisgestaltung spielen Lösungen wie DeepSeek (2 Prozent) oder Alibabas Qwen (1 Prozent) in der deutschen Wirtschaft praktisch keine Rolle. Bedenken hinsichtlich des Datenschutzstandards, der Cybersicherheit und unklarer Compliance-Vorgaben wiegen bei den Entscheidungsträgern schwerer als potenzielle Kostenvorteile.
Ebenso überraschend fällt der Befund für quelloffene beziehungsweise Open-Weight-Modelle und europäische Initiativen aus. Metas Llama-Architektur kommt lediglich auf einen Marktanteil von 8 Prozent. Europäische Hoffnungen wie das französische Startup Mistral tauchen in der Bitkom-Erhebung im messbaren Bereich gar nicht auf.
Deutsche Unternehmen priorisieren offenbar schlüsselfertige Commercial-off-the-Shelf-Lösungen mit garantierter Service-Level-Agreement-Abdeckung und etablierten Cloud-Ökosystemen gegenüber dem Eigenbetrieb anpassbarer Open-Weight-Modelle, der dediziertes Inhouse-Know-how erfordern würde.
Kostenstrukturen und die Hürde der tiefen Systemintegration
Der Blick auf die Budgetallokation widerlegt eine gängige Annahme, dass Lizenzgebühren oder der Verbrauch von API-Tokens die Ausgaben für künstliche Intelligenz in die Höhe treiben würden. Nur für 21 Prozent der Anwender stellen Software-Lizenzen einen primären Kostenblock dar; Token-Kosten schlagen gar nur bei 8 Prozent spürbar zu Buche.
Mehr als die Hälfte der Unternehmen (51 Prozent) beschreibt die Bereitstellung von Infrastruktur – wie Rechenleistung und Cloud-Kapazitäten – als den größten Aufwand. Dicht dahinter folgen die Aufbereitung und Bereinigung interner Datenbestände (50 Prozent) sowie die technische Integration der KI-Systeme in bestehende Legacy-Architekturen (41 Prozent).
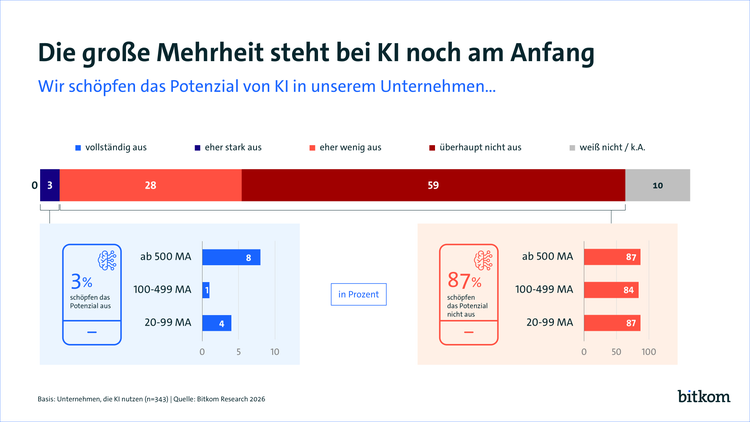
Diese Zahlen könnten erklären, warum die Wertschöpfungstiefe bisher eher gering ausfällt. 87 Prozent der anwendenden Firmen geben offen zu, das Potenzial der Technologie kaum oder gar nicht auszuschöpfen. Gerade einmal 3 Prozent sehen sich in der Lage, die Möglichkeiten weitgehend zu nutzen.
Der Ersteinsatz konzentriert sich nach wie vor auf Standardaufgaben im Kundenkontakt (72 Prozent) sowie in Marketing und Kommunikation (54 Prozent). Erst langsam rücken komplexere Anwendungsfelder wie das interne Wissensmanagement (22 Prozent), die Integration in eigene Produkte (20 Prozent) oder autonome KI-Agenten in den Fokus, die eigenständig Entscheidungspfade abarbeiten.
Regulatorischer Druck und der Transformationsprozess am Arbeitsmarkt
Neben technologischem Know-how – das 85 Prozent der Nicht-Anwender als Hauptbarriere nennen – bremst vor allem das regulatorische Umfeld die Implementierung. Mit dem Inkrafttreten des European AI Act wächst der administrative Druck auf die Betriebe. 37 Prozent der Unternehmen sehen sich als Anwender direkt vom AI-Act betroffen; weitere 34 Prozent befinden sich in der rechtlichen Prüfung. Von diesen Gruppen erwarten 89 Prozent einen hohen bis sehr hohen Umsetzungsaufwand. Zwei Drittel aller Unternehmen bewerten das Regelwerk kritisch und befürchten Wettbewerbsnachteile gegenüber internationalen Konkurrenten. Im Schnitt identifizieren betroffene Firmen 2,1 High-Risk-Systeme in ihren Architekturen, die strengen Auditierungs- und Transparenzpflichten unterliegen.
Nichtanwender sehen Arbeitsplätze eher gefährdet
Insgesamt erwarten 57 Prozent der Firmen in den kommenden zwei Jahren einen KI-bedingten Personalabbau. Allerdings unterscheidet sich die Wahrnehmung zwischen Praktikern und Außenstehenden deutlich: Betriebe, die bereits Erfahrung mit KI gesammelt haben, befürchten seltener einen massiven Stellenabbau (9 Prozent) als Nicht-Anwender (15 Prozent). Tatsächlich rechnen erfahrene Anwender doppelt so häufig mit einem Beschäftigungsaufbau (18 Prozent gegenüber 9 Prozent). KI fungiert in der Praxis möglicherweise eher als Katalysator für die Umgestaltung von Arbeitsabläufen – ein interessanter Aspekt angesichts des anhaltenden Fachkräftemangels in einer alternden Volkswirtschaft.